14 حالة لن يغطيها التأمين الشامل
 Victor Alós Yus @sepelaci
18 June 2019
5 min.
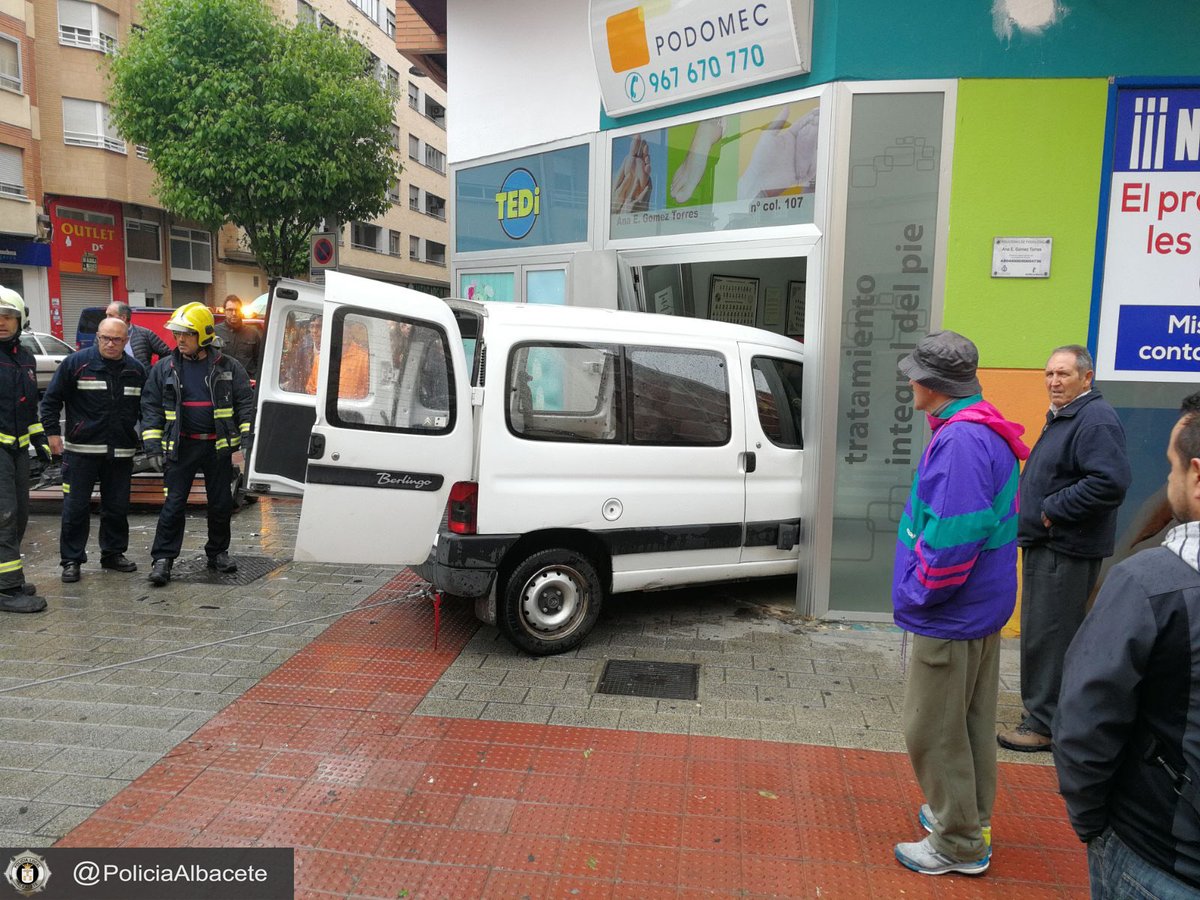
يغطي التأمين الشامل معظم الأضرار التي تلحق بالمركبة نفسها، إلا أن هناك حالات قد لا تغطي فيها شركة التأمين الأضرار
امتلاك تأمين شرط أساسي للسير بالسيارة. فبدون التأمين يجب أن ننسى القيادة، ولكن هناك عدة أنواع من التأمين، لذا يمكننا اختيار نوع أو آخر وفقاً لاحتياجاتنا. يُعد التأمين الشامل الأكثر شمولاً، إذ يحمينا حتى في حال تعرضنا لحادث ناتج عن فعلنا الشخصي. ومع أنه يُعتقد عادةً أن التأمين الشامل سيعوضنا لأي سبب، فهناك حالات لا يفعل فيها ذلك. وهذه 14 حالة لن يغطيها التأمين الشامل.
القيادة في حالة السكر أو تحت تأثير الكحول
حتى لو كنت مشمولاً بتأمين شامل، فإذا ثبت أن الحادث وقع تحت تأثير الكحول أو المخدرات، فلن يتحمل التأمين تكاليفه.
سيارة تحمل عدداً أكبر من الأشخاص المسموح بهم
تتسع معظم السيارات لـ خمسة ركاب كحد أقصى، بمن فيهم السائق. وهناك سيارات أخرى، مثل سيارات المدينة، تتسع لـ أربعة مقاعد، وأخرى لـ سبعة مقاعد. وعلى أي حال، إذا تجاوز عدد الركاب الحد الأقصى، فلن يغطي التأمين الحادث.
الأضرار التي يلحقها الشخص بنفسه عمداً
لن يتحمل أي تأمين الأضرار التي يتسبب فيها المالك عمداً بهدف الحصول على التعويض. ولهذا الغرض تعتمد شركات التأمين على الخبراء وعند الضرورة على محققين خاصين يمكنهم التحقيق في الحالة المعنية.
التأخر في سداد أقساط التأمين
احذر من مواعيد أقساط التأمين. فإذا كان هناك قسط غير مسدد أو تأخر الدفع ببساطة، فقد تواجه رفض الشركة دفع التعويض.
الاصطدام بأقارب أو أشخاص مقربين
شركات التأمين تتسم بالحذر الشديد، وإذا وقع اصطدام مع قريب أو جار أو صديق مقرب، فستشك في أنه احتيال. مبدأ “البريء حتى تثبت إدانته” لا ينطبق في حالة التأمين. ففي هذه الحالة قد ترفض من البداية وتحقق في الحالة عبر الخبراء أو المحققين الخاصين.
المشاركة في سباقات
يمتلك
سائقو السباقات
تأميناً خاصاً. وإذا استخدمت السيارة للمشاركة في سباقات، مثل الرالي، أو أدخلتها المضمار للسباق بمفردك، فستجد أن التأمين لا يغطي هذه الحالات. ولا داعي للقول إن التأمين لن يقبل أي شيء إذا كان السباق غير قانوني.
سيارات بتعديلات غير معتمدة أو غير مبلغ عنها
لن تتحمل شركة التأمين
دفع تكاليف الأضرار
إذا عُدّلت السيارة ولم يتم إبلاغ شركة التأمين بهذه الأجزاء المستبدلة، ولم تُعتمد. وحتى في الحالة الثانية، إذا لم تُبلغ الشركة، فقد ترفض دفع الأضرار.
أن يكون عمر السائق أقل من 25 عاماً
يواجه
من هم دون سن 25 عاماً
صعوبة في الحصول على تأمين يغطيهم. فإما أن تكون الوثائق مرتفعة الثمن جداً أو لا يمكنهم توقيعها أصلاً. وحتى لو كان شخص دون 25 عاماً يحمل تأميناً باسم شخص آخر، فإذا لم يكن مدرجاً في الوثيقة، فمن المحتمل أن لا تتحمل شركة التأمين الحادث.
انتهاء صلاحية فحص المركبات
يجب أن يكون
فحص المركبات الفني
ساري المفعول دائماً. فإذا لم يتم إجراؤه، لا تقتصر المسألة على احتمال تلقي غرامة كبيرة، بل قد تؤدي إلى أنه في حال وقوع حادث أو عطل، لن تتحمل الشركة تكاليفه.
القيادة بجوار البحر أو البحيرة
إذا
سقطت السيارة في البحر أو البحيرة بسبب الإهمال
، فيمكنك أن تنسى التأمين الشامل. وإذا كنت تنقل السيارة على عبارة أو أي نوع آخر من السفن، فإن تأمين السفينة هو الذي يغطي سلامة السيارة، وليس تأمينك أنت.
القيادة خارج الطرق
حتى لو كانت السيارة
SUV
، فليس كل التأمينات تغطي القيادة خارج الطرق. من الأفضل أن تتأمن، وإذا كان عليك القيادة خارج المسار عبر الجبال، فمن الأفضل التعاقد على تأمين يغطي ذلك.
عدم تقديم المساعدة في حادث
إن
عدم تقديم المساعدة
جريمة، لذا يجب دائماً تقديم العون في الحادث بقدر إمكاناتنا. ولهذا، إذا خولفت هذه القاعدة في حادث تكون متورطاً فيه، فقد تُرفض تغطية الأضرار الشخصية، على الرغم من أن التأمين سيدفع دائماً تكاليف الضرر للغير.
الكارثة الطبيعية أو الشغب
إذا تسببت
كارثة طبيعية
، مثل هطول أمطار غزيرة أو إعصار أو زلزال أو أي سبب آخر يُعتبر كارثة طبيعية، في الأضرار التي لحقت بالمركبة، فيجب أن ننسى تعويض شركة التأمين. وإذا كانت الأضرار ناتجة عن شغب، كإضراب أو مظاهرة، فلن تتحمل الشركة تكاليفها أيضاً.
سرقة السيارة
إذا
سُرقت السيارة
ووقعت أضرار من قِبل اللص، فسيكون مجمع تعويض شركات التأمين هو من يتحمل تكاليفها. ومع ذلك، إذا تم تحديد هوية المتسبب، يمكنه مطالبته بها.
 Kia تقدم مجموعة كهربائية تضم 10 طرازات و50 إصدارًا و400 تركيبة ممكنة
 الفائزون السبعة الأوائل بجائزة سيارة العام في أوروبا 2027 (COTY) يعملون بالكهرباء حصراً
 Peugeot E-208 GTi: لعبة تعمل بالبطارية تستعيد روح السيارات الرياضية في الثمانينيات
Deja un comentario