14 casos em que o seguro contra todos os riscos não te cobrirá
 Victor Alós Yus @sepelaci
18 June 2019
5 min.
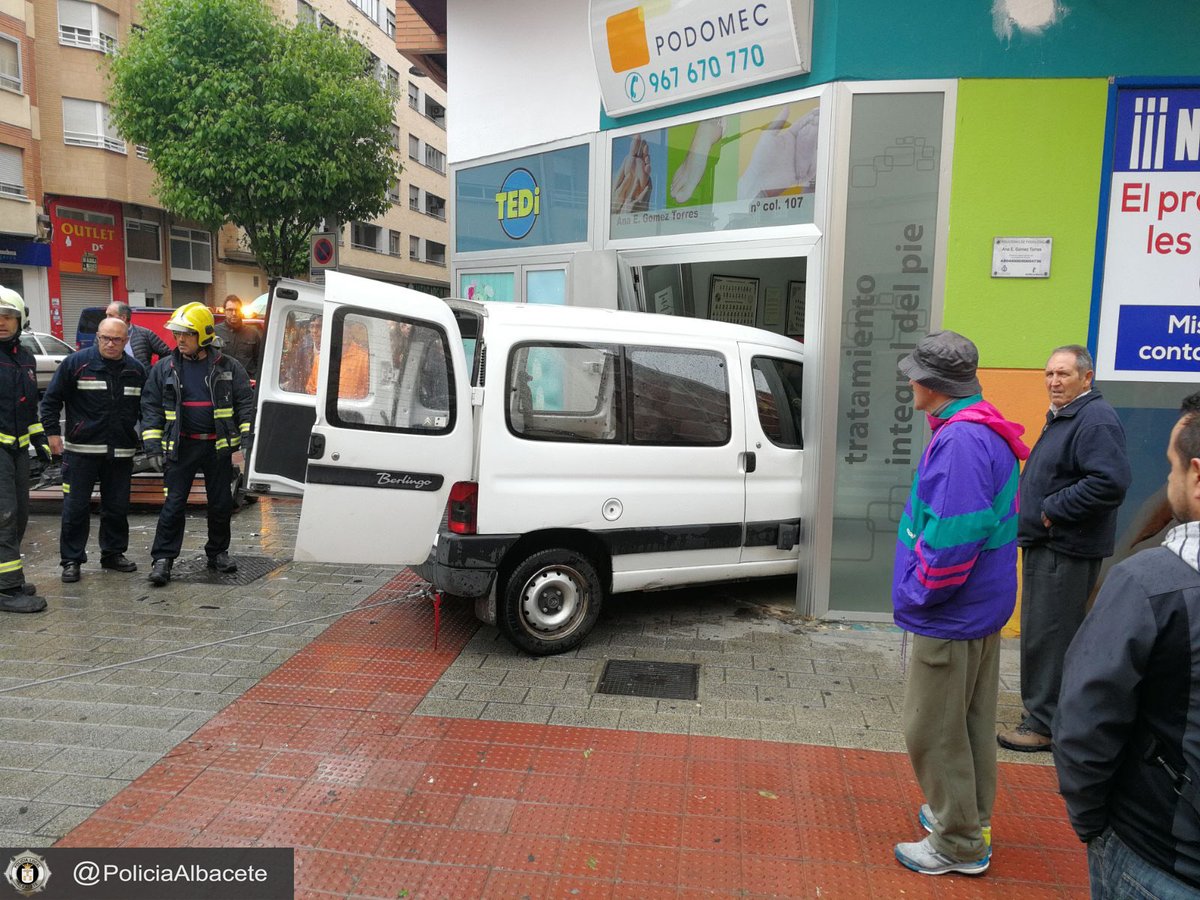
O seguro contra todos os riscos cobre a maior parte dos danos que o próprio veículo sofre, embora haja ocasiões em que a seguradora pode não cobrir os danos
Ter um seguro contratado é condição indispensável para poder circular com um carro. Sem seguro, podemos esquecer-nos de conduzir, mas existem várias modalidades de seguro, por isso podemos optar por um ou outro tipo conforme as nossas necessidades. O seguro contra todos os riscos é o mais completo e protege-nos mesmo no caso de sofrermos um sinistro por culpa própria. Mas, embora se costume pensar que o seguro contra todos os riscos nos indemnizará por qualquer motivo, há ocasiões em que não o fará. Estes são 14 casos em que o seguro contra todos os riscos não te cobrirá.
Conduzir em estado de embriaguez ou sob o efeito do álcool
Mesmo que estejas coberto por um seguro contra todos os riscos, se se demonstrar que o sinistro ocorreu sob o efeito do álcool ou de drogas, o seguro não se responsabilizará por ele.
Carro com mais pessoas do que as autorizadas
A maioria dos carros tem uma capacidade máxima de cinco ocupantes, incluindo o condutor. Outros, como os urbanos, são de quatro lugares e há outros que têm sete lugares. Seja como for, se se ultrapassar o número máximo de ocupantes, o seguro não cobrirá o sinistro.
Danos autoinfligidos
Nenhum seguro se responsabilizará por danos causados intencionalmente pelo proprietário, para receber o seguro. Para isso dispõe de os peritos e, se for necessário, de detetives privados que podem investigar o caso concreto.
Falta de pagamento das prestações do seguro
Atenção aos prazos das prestações do seguro. Se existir alguma por pagar ou se o pagamento tiver simplesmente sido atrasado, podes deparar-te com a recusa da companhia em pagar a indemnização.
Colisões com familiares ou pessoas próximas
As seguradoras são desconfiadas e, se houver uma colisão com um familiar, um vizinho ou um amigo íntimo, suspeitarão de fraude. O princípio do “inocente até prova em contrário” não se aplica no caso dos seguros. Neste caso, podem recusar logo à partida e investigar o caso através de peritos ou detetives privados.
Participar em corridas
Os pilotos de corridas têm um seguro específico. Se utilizares o carro para participar em corridas, como ralis, ou o puseres em pista para correr sozinho, verás que o seguro não cobre estas situações. Escusado será dizer que o seguro não vai querer saber de nada se se tratar de uma corrida ilegal
Carros com modificações não homologadas nem comunicadas
A seguradora não se responsabilizará pelo pagamento dos danos se o carro tiver sido modificado e essas peças substituídas não tiverem sido comunicadas à seguradora, nem homologadas. Mesmo que se trate do segundo caso, se não for comunicado à companhia, esta pode recusar-se a pagar os danos.
Ter menos de 25 anos
Os menores de 25 anos têm dificuldade em conseguir um seguro que os cubra. Ou as apólices são muito caras ou, diretamente, não podem subscrevê-las. Mesmo que uma pessoa com menos de 25 anos tenha o seguro em nome de outra pessoa, se não constar da apólice, é possível que a companhia de seguros não se responsabilize pelo sinistro.
Ter a inspeção técnica (ITV) caducada
A Inspeção Técnica de Veículos tem de estar sempre em vigor. Se não tiver sido feita, não só existe a possibilidade de levar uma boa multa, como também pode acontecer que, em caso de sinistro ou avaria, a companhia não se responsabilize por ele.
Conduzir junto ao mar ou a um lago
Se o carro cair ao mar ou a um lago por imprudência, podes esquecer o seguro contra todos os riscos. Se transportares o carro num ferry ou em qualquer outro tipo de navio, é o seguro do navio que garante a integridade do carro, e não o próprio.
Condução fora de estrada
Mesmo que se trate de um SUV, nem todos os seguros cobrem a condução fora de estrada. É melhor certificar-se e, se for necessário conduzir fora de pista, pelo monte, é preferível contratar um seguro que o cubra.
Omissão de socorro num acidente
A omissão de socorro é um crime, por isso deve sempre prestar-se auxílio num acidente, na medida das nossas possibilidades. Por isso, se se desrespeitar esta norma num acidente em que estejamos envolvidos, a companhia pode recusar-se a pagar os danos próprios, embora pagará sempre os danos a terceiros.
Catástrofe natural ou tumulto
Se os danos no veículo tiverem sido provocados por uma catástrofe natural, como um aguaceiro, um furacão, um terramoto ou qualquer outra causa considerada catástrofe natural, temos de esquecer a indemnização da seguradora. Se se tratar de danos causados por um tumulto, como uma greve ou uma manifestação, também não serão cobertos.
Roubo do carro
Se o carro tiver sido roubado e se tiverem produzido danos por parte do ladrão, será o Consórcio de Compensação de Seguros a responsabilizar-se por eles. Claro que, se o causador for identificado, poderá ser-lhe reclamado.
 Kia oferece uma gama elétrica com 10 modelos, 50 versões e 400 combinações possíveis
 Os sete finalistas do Carro do Ano na Europa 2027 (COTY) são exclusivamente elétricos
 Peugeot E-208 GTi: um brinquedo a pilhas que recupera o espírito dos desportivos dos anos oitenta
Deja un comentario