14 cas dans lesquels l'assurance tous risques ne vous couvrira pas
 Victor Alós Yus @sepelaci
18 June 2019
5 min.
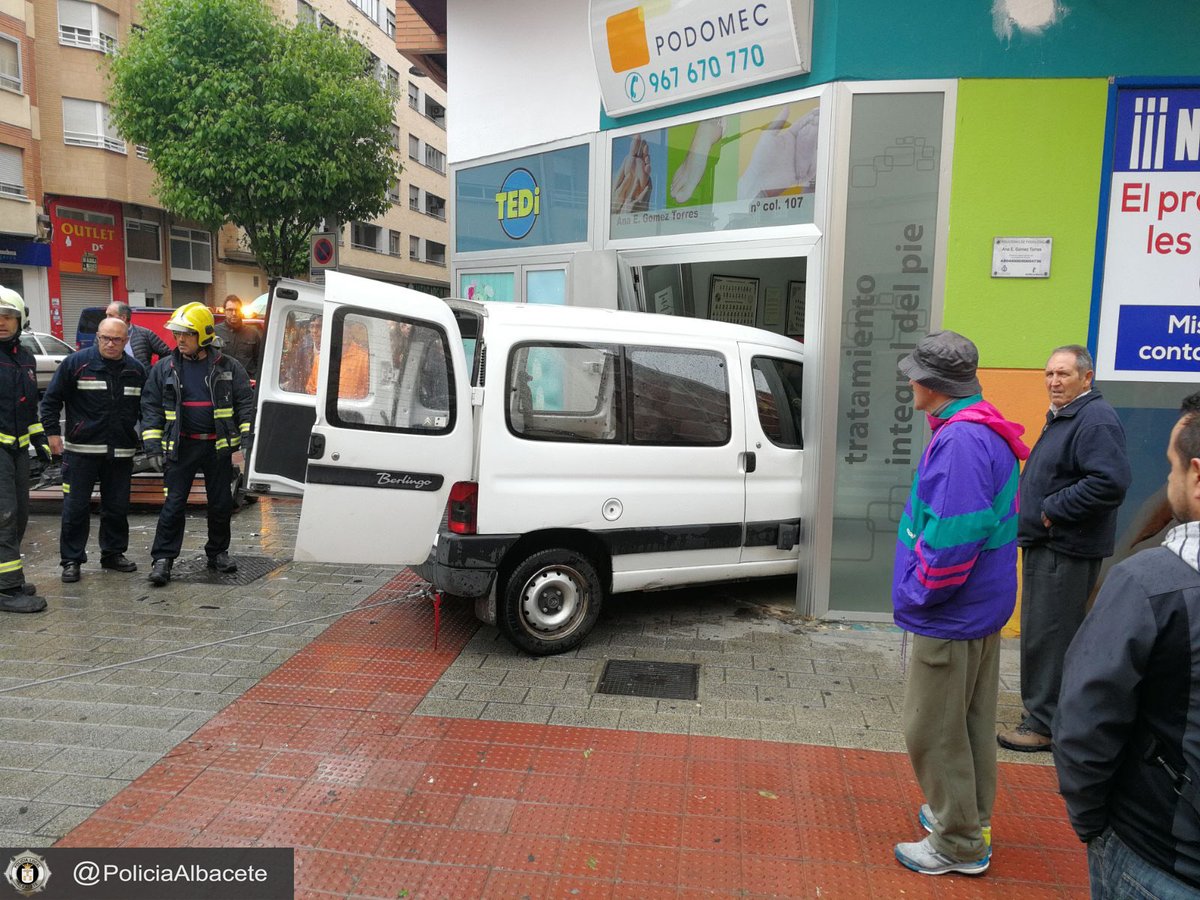
L’assurance tous risques couvre la plupart des dommages subis par le véhicule lui-même, bien qu’il existe des situations dans lesquelles l’assureur peut ne pas couvrir les dommages
Avoir souscrit une assurance est une condition indispensable pour pouvoir circuler avec une voiture. Sans assurance, on peut oublier de conduire, mais il existe plusieurs types d’assurance, donc on peut opter pour l’un ou l’autre type selon nos besoins. L’assurance tous risques est la plus complète et nous protège même en cas de sinistre causé de notre propre fait. Mais bien que l’on pense souvent que l’assurance tous risques nous indemnisera pour n’importe quel motif, il existe des cas où elle ne le fera pas. Voici 14 cas dans lesquels l’assurance tous risques ne vous couvrira pas.
Conduire en état d’ébriété ou sous l’effet de l’alcool
Même si vous êtes couvert par une assurance tous risques, s’il est démontré que le sinistre s’est produit sous l’effet de l’alcool ou de drogues, l’assurance ne prendra pas en charge celui-ci.
Voiture transportant plus de personnes que le nombre autorisé
La plupart des voitures ont une capacité maximale de cinq occupants, conducteur compris. D’autres, comme les citadines, ont quatre places et d’autres encore en ont sept. Quoi qu’il en soit, si le nombre maximal d’occupants est dépassé, l’assurance ne couvrira pas le sinistre.
Dommages auto-infligés
Aucune assurance ne prendra en charge les dommages causés délibérément par le propriétaire dans le but de toucher l’indemnisation. À cet effet, elle dispose de experts et, si nécessaire, de détectives privés capables d’enquêter sur le cas précis.
Impayés des primes d’assurance
Attention aux échéances des primes d’assurance. S’il en existe une impayée ou si le paiement a simplement été retardé, vous pourriez vous heurter au refus de la compagnie de payer l’indemnisation.
Accrochages avec des membres de la famille ou des proches
Les compagnies d’assurance se méfient et si un accrochage a lieu avec un membre de la famille, un voisin ou un ami proche, elles soupçonneront une fraude. Le principe « innocent jusqu’à preuve du contraire » ne s’applique pas aux assurances. Dans ce cas, elles pourraient refuser d’emblée et enquêter sur l’affaire par l’intermédiaire d’experts ou de détectives privés.
Participer à des courses
Les pilotes de course disposent d’une assurance spécifique. Si vous utilisez la voiture pour participer à des courses, comme des rallyes, ou si vous la conduisez sur circuit pour rouler seul, vous constaterez que l’assurance ne couvre pas ces situations. Inutile de préciser que l’assurance ne voudra rien savoir s’il s’agit d’une course illégale
Voitures dont les modifications ne sont ni homologuées ni déclarées
L’assureur ne prendra pas en charge le paiement des dommages si la voiture a été modifiée et que ces pièces remplacées n’ont pas été déclarées à l’assureur, ni homologuées. Même dans le second cas, si la compagnie n’en est pas informée, elle peut refuser de payer les dommages.
Avoir moins de 25 ans
Les moins de 25 ans ont du mal à obtenir une assurance qui les couvre. Soit les primes sont très élevées, soit elles ne peuvent tout simplement pas souscrire. Même si une personne de moins de 25 ans est assurée au nom d’une autre personne, si elle ne figure pas sur le contrat, il est possible que la compagnie d’assurance ne prenne pas en charge le sinistre.
Contrôle technique périmé
Le contrôle technique doit toujours être en cours de validité. S’il n’a pas été effectué, vous risquez non seulement une lourde amende, mais aussi, en cas de sinistre ou de panne, que la compagnie refuse de prendre en charge les dommages.
Conduire près de la mer ou d’un lac
Si la voiture tombe à la mer ou dans un lac par imprudence, vous pouvez oublier l’assurance tous risques. Si vous transportez la voiture sur un ferry ou tout autre type de navire, c’est l’assurance du bateau qui couvre l’intégrité de la voiture, et non la vôtre.
Conduite hors route
Même s’il s’agit d’un SUV, toutes les assurances ne couvrent pas la conduite hors route. Il est préférable de vérifier et, si vous devez rouler hors piste, en forêt ou en montagne, mieux vaut souscrire une assurance adaptée.
Non-assistance à personne en danger lors d’un accident
La non-assistance à personne en danger est un délit : il faut donc toujours porter secours lors d’un accident, dans la mesure de nos possibilités. Ainsi, si cette obligation n’est pas respectée lors d’un accident auquel vous êtes impliqué, la compagnie peut refuser de payer les dommages propres, même si elle paiera toujours les dommages causés aux tiers.
Catastrophe naturelle ou émeute
Si les dommages au véhicule ont été provoqués par une catastrophe naturelle, comme une averse, un ouragan, un tremblement de terre ou toute autre cause considérée comme une catastrophe naturelle, il faut oublier l’indemnisation de l’assureur. S’il s’agit de dommages causés par une émeute, comme une grève ou une manifestation, ils ne seront pas non plus pris en charge.
Vol de la voiture
Si la voiture a été volée et que des dommages ont été causés par le voleur, c’est le Consorcio de Compensación de Seguros qui en assumera la prise en charge. Cependant, si l’auteur est identifié, il pourra être réclamé.
 Les sept finalistes du Voiture de l'Année en Europe 2027 (COTY) sont exclusivement électriques
 Peugeot E-208 GTi : un jouet à piles qui retrouve l'esprit des sportives des années quatre-vingt
 Nouvelle Lexus ES : le luxe prend de l'ampleur et passe à l'électrique
Deja un comentario