14 casi in cui l'assicurazione all risk non ti coprirà
 Victor Alós Yus @sepelaci
18 June 2019
5 min.
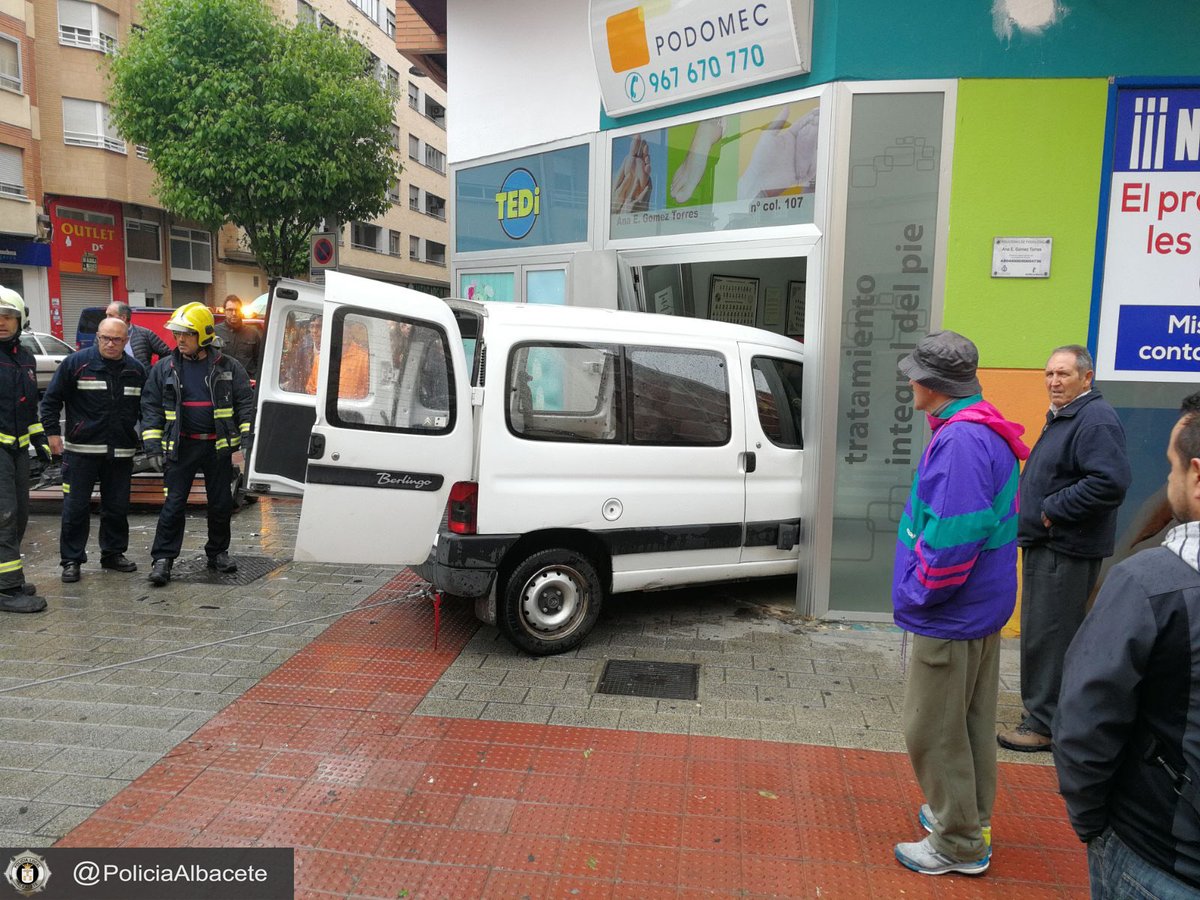
L’assicurazione all risk copre la maggior parte dei danni subiti dal veicolo stesso, anche se ci sono occasioni in cui la compagnia assicurativa potrebbe non coprire i danni
Avere un’assicurazione stipulata è una condizione indispensabile per poter circolare con un’auto. Senza assicurazione, possiamo dimenticarci di guidare, ma esistono diverse tipologie di assicurazione, quindi possiamo optare per l’una o l’altra in base alle nostre esigenze. La assicurazione all risk è la più completa e ci protegge anche nel caso di subire un sinistro per colpa nostra. Ma sebbene si tenda a pensare che l’assicurazione all risk ci risarcirà per qualsiasi motivo, ci sono occasioni in cui non lo farà. Ecco 14 casi in cui l’assicurazione all risk non ti coprirà.
Guidare in stato di ebbrezza o sotto l’effetto di alcol
Anche se sei coperto da un’assicurazione all risk, se si dimostra che il sinistro si è verificato sotto l’effetto di alcol o droghe, l’assicurazione non se ne farà carico.
Auto con più persone di quelle autorizzate
La maggior parte delle auto ha una capacità massima di cinque occupanti, conducente incluso. Altre, come quelle urbane, hanno quattro posti e altre ancora ne hanno sette. Comunque sia, se si supera il numero massimo di occupanti, l’assicurazione non coprirà il sinistro.
Danni autoinflitti
Nessuna assicurazione si farà carico dei danni causati intenzionalmente dal proprietario, per incassare il risarcimento. A tal fine dispone dei periti e, se necessario, di investigatori privati che possono indagare sul caso specifico.
Mancato pagamento dei premi assicurativi
Attenzione alle scadenze dei premi assicurativi. Se ce ne fosse uno non pagato o se il pagamento fosse semplicemente in ritardo, potresti trovarti di fronte al rifiuto della compagnia di pagare l’indennizzo.
Incidenti con familiari o persone vicine
Le compagnie assicurative diffidano e se c’è un incidente con un familiare, un vicino o un amico intimo, sospetteranno una frode. Il principio dell'”innocente fino a prova contraria” non si applica nel caso delle assicurazioni. In questo caso, potrebbero rifiutarsi fin dall’inizio e indagare sul caso tramite periti o investigatori privati.
Partecipare a gare
I piloti da corsa hanno una assicurazione specifica. Se usi l’auto per partecipare a gare, come i rally, o la porti in pista per correre da solo, ti ritroverai con l’assicurazione che non copre questi casi. Inutile dire che l’assicurazione non vorrà saperne se si tratta di una corsa illegale.
Auto con modifiche non omologate né comunicate
La compagnia assicurativa non si farà carico del pagamento dei danni se l’auto è stata modificata e queste parti sostituite non sono state comunicate alla compagnia, né omologate. Anche nel secondo caso, se non viene comunicato alla compagnia, questa potrebbe rifiutarsi di pagare i danni.
Avere meno di 25 anni
I under 25 hanno difficoltà a ottenere un’assicurazione che li copra. Oppure le polizze sono molto costose o direttamente non possono firmarle. Anche se una persona di meno di 25 anni ha l’assicurazione intestata a un’altra persona, se non figura nella polizza, è possibile che la compagnia assicurativa non si faccia carico del sinistro.
Revisione scaduta
La revisione periodica del veicolo deve essere sempre in regola. Se non fosse stata effettuata, non solo si rischia una bella multa, ma in caso di sinistro o guasto la compagnia potrebbe non farsene carico.
Guidare vicino al mare o a un lago
Se l’auto finisce in mare o in un lago per imprudenza, puoi dimenticarti della assicurazione all risk. Se viaggi con l’auto su un traghetto o su un’altra imbarcazione, è la assicurazione della nave a coprire l’integrità dell’auto, non quella propria.
Guida fuoristrada
Anche se si tratta di un SUV, non tutte le assicurazioni coprono la guida fuoristrada. È meglio assicurarsi e, se si deve guidare fuori strada, in montagna, è meglio stipulare un’assicurazione che se ne faccia carico.
Omissione di soccorso in un incidente
L’omissione di soccorso è un reato, quindi bisogna sempre prestare soccorso in un incidente, nei limiti delle nostre possibilità. Pertanto, se si viola questa norma in un incidente in cui si è coinvolti, la compagnia può rifiutarsi di pagare i danni propri, anche se pagherà sempre il danno a terzi.
Calamità naturale o tumulto
Se i danni al veicolo sono stati causati da una calamità naturale, come un acquazzone, un uragano, un terremoto o qualsiasi altra causa considerata calamità naturale, dobbiamo dimenticarci del risarcimento dell’assicurazione. Se si tratta di danni causati da un tumulto, come uno sciopero o una manifestazione, nemmeno questi saranno coperti.
Furto dell’auto
Se l’auto è stata rubata e il ladro ha causato dei danni, sarà il Consorzio di Compensazione dei Seguros a farsene carico. Certo, se viene identificato il responsabile, potrà essere richiesto il rimborso.
 I sette finalisti al Car of the Year Europa 2027 (COTY) sono esclusivamente elettrici
 Peugeot E-208 GTi: un giocattolo a batteria che recupera lo spirito delle sportive degli anni Ottanta
 Nuovo Lexus ES: il lusso cresce e diventa elettrico
Deja un comentario