14 Fälle, in denen die Vollkaskoversicherung nicht zahlt
 Victor Alós Yus @sepelaci
18 June 2019
5 min.
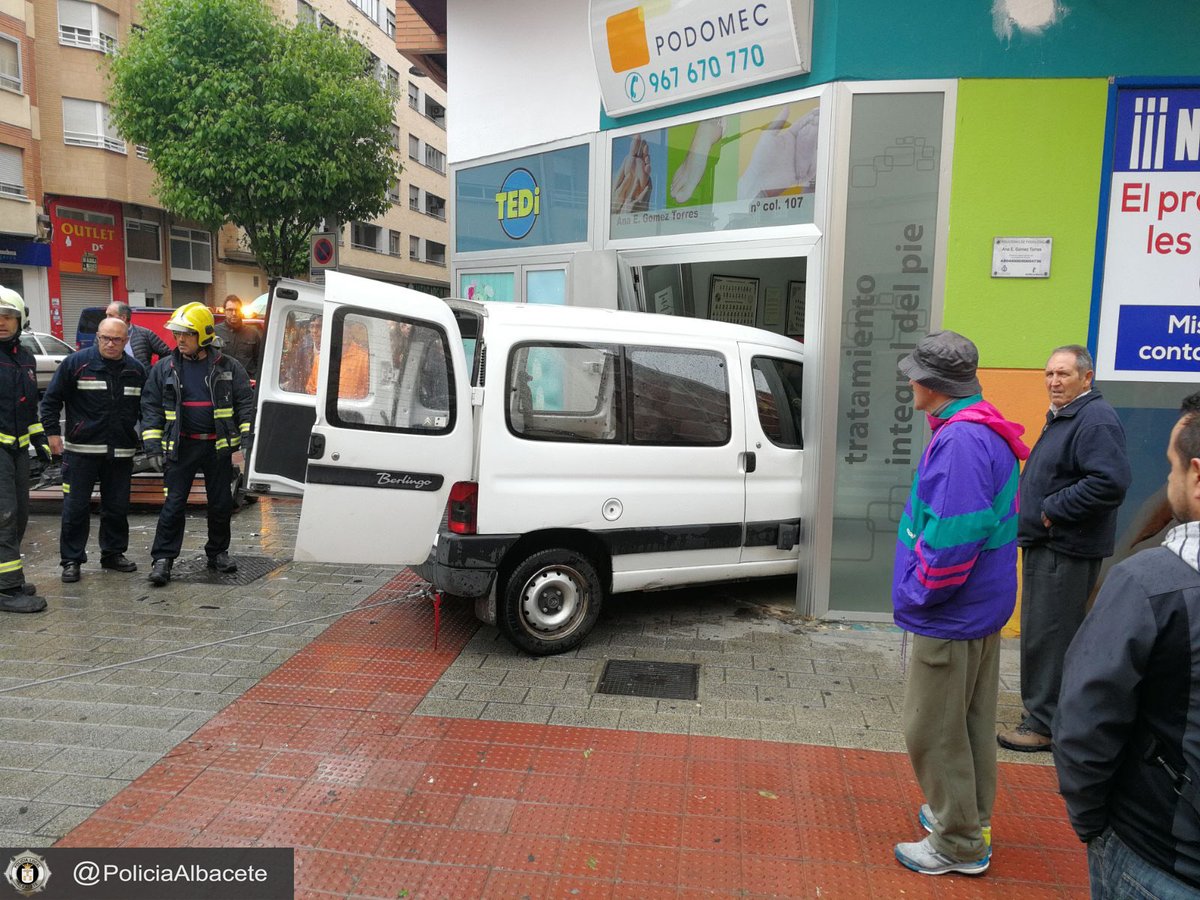
Die Vollkaskoversicherung deckt den größten Teil der Schäden am eigenen Fahrzeug ab, es gibt jedoch Fälle, in denen die Versicherung die Schäden möglicherweise nicht übernimmt
Eine Kfz-Versicherung abzuschließen ist unerlässlich, um mit einem Auto fahren zu dürfen. Ohne Versicherung können wir das Fahren vergessen, doch es gibt mehrere Versicherungsarten, daher können wir uns je nach unseren Bedürfnissen für die eine oder andere Art entscheiden. Die Vollkaskoversicherung ist die umfassendste und schützt uns auch dann, wenn wir selbst einen Unfall verursachen. Man glaubt oft, die Vollkasko zahle aus jedem Grund, doch es gibt Fälle, in denen sie nicht zahlt. Hier sind 14 Fälle, in denen die Vollkaskoversicherung nicht zahlt.
Fahren in betrunkenem Zustand oder unter Alkoholeinfluss
Auch wenn du vollkaskoversichert bist: Wird nachgewiesen, dass sich der Unfall unter Alkohol- oder Drogeneinfluss ereignet hat, übernimmt die Versicherung die Kosten nicht.
Auto mit mehr Personen als zugelassen
Die meisten Autos haben eine Höchstzahl von fünf Insassen, einschließlich des Fahrers. Andere, etwa Stadtautos, haben vier Sitzplätze, und wieder andere haben sieben Sitzplätze. Wird jedoch die zulässige Höchstzahl an Insassen überschritten, deckt die Versicherung den Unfall nicht ab.
Selbst verursachte Schäden
Keine Versicherung kommt für vom Eigentümer absichtlich verursachte Schäden auf, um die Versicherung zu kassieren. Dafür gibt es die Gutachter und gegebenenfalls Privatdetektive, die den konkreten Fall untersuchen können.
Zahlungsrückstand bei den Versicherungsbeiträgen
Achte auf die Fälligkeitstermine der Versicherungsbeiträge. Ist eine Rate offen oder die Zahlung auch nur verspätet, könntest du mit der Weigerung der Gesellschaft, die Entschädigung zu zahlen konfrontiert sein.
Unfälle mit Familienangehörigen oder nahestehenden Personen
Versicherungsgesellschaften sind misstrauisch, und bei einem Unfall mit einem Familienmitglied, einem Nachbarn oder einem engen Freund wird vermutet, dass es sich um Betrug handelt. Der Grundsatz „unschuldig bis zum Beweis der Schuld“ gilt bei Versicherungen nicht. In diesem Fall könnten sie die Zahlung von vornherein verweigern und den Fall durch Gutachter oder Privatdetektive untersuchen lassen.
Teilnahme an Rennen
Rennfahrer haben eine spezielle Versicherung. Wenn du das Auto für Rennen wie Rallyes nutzt oder allein auf der Rennstrecke fährst, wirst du feststellen, dass die Versicherung solche Fälle nicht abdeckt. Es versteht sich von selbst, dass die Versicherung bei einem illegalen Rennen überhaupt nichts übernehmen will.
Fahrzeuge mit nicht genehmigten oder nicht gemeldeten Modifikationen
Die Versicherung übernimmt die Kosten für Schäden nicht, wenn das Auto verändert wurde und diese ersetzten Teile der Versicherung nicht gemeldet oder nicht genehmigt wurden. Auch wenn es sich um den zweiten Fall handelt: Wird die Gesellschaft nicht informiert, kann sie sich weigern, die Schäden zu zahlen.
Unter 25 Jahre alt sein
Unter 25-Jährige haben es schwer, eine Versicherung zu bekommen, die sie abdeckt. Entweder sind die Tarife sehr hoch, oder sie können die Policen gar nicht abschließen. Selbst wenn eine Person unter 25 Jahren eine Versicherung auf den Namen einer anderen Person hat, kann es sein, dass die Versicherungsgesellschaft den Schaden nicht übernimmt, sofern sie nicht in der Police steht.
Abgelaufene TÜV-Prüfung
Die Hauptuntersuchung muss immer gültig sein. Wurde sie nicht durchgeführt, droht nicht nur ein empfindliches Bußgeld, sondern die Versicherung kann im Schadens- oder Pannenfall auch die Leistung verweigern.
Fahren am Meer oder an einem See
Fährt das Auto aus Unachtsamkeit ins Meer oder in einen See, kannst du die Vollkaskoversicherung vergessen. Wenn du das Auto auf einer Fähre oder einem anderen Schiff transportierst, ist es die Bootsversicherung, die die Unversehrtheit des Autos absichert, nicht die des Autos selbst.
Fahren abseits befestigter Straßen
Auch wenn es sich um einen SUV handelt, übernehmen nicht alle Versicherungen das Fahren abseits befestigter Straßen. Es ist besser, sich abzusichern, und wenn du abseits der Piste, etwa im Gebirge, fahren musst, solltest du eine Versicherung wählen, die dafür aufkommt.
Unterlassene Hilfeleistung bei einem Unfall
Die unterlassene Hilfeleistung ist eine Straftat, daher muss man bei einem Unfall immer Hilfe leisten, soweit es in unseren Möglichkeiten liegt. Wird diese Pflicht bei einem Unfall, an dem du beteiligt bist, verletzt, kann die Versicherung die Zahlung für eigene Schäden verweigern, den Schaden Dritter zahlt sie jedoch in jedem Fall.
Naturkatastrophe oder Aufruhr
Wurden die Schäden am Fahrzeug durch eine Naturkatastrophe verursacht, etwa einen Wolkenbruch, einen Orkan, ein Erdbeben oder eine andere als Naturkatastrophe geltende Ursache, können wir auf die Entschädigung der Versicherung verzichten. Handelt es sich um Schäden durch Aufruhr, etwa einen Streik oder eine Demonstration, werden auch diese nicht übernommen.
Diebstahl des Autos
Wurde das Auto gestohlen und entstanden Schäden durch den Dieb, kommt dafür der Consorcio de Compensación de Seguros auf. Wird der Verursacher ermittelt, kann dieser allerdings in Regress genommen werden.
 Die sieben Finalisten des Europäischen Auto des Jahres 2027 (COTY) sind ausschließlich Elektrofahrzeuge
 Peugeot E-208 GTi: ein Spielzeug mit Akku, das den Geist der Sportwagen der Achtzigerjahre wiederbelebt
 Neuer Lexus ES: Luxus wächst und wird elektrisch
Deja un comentario