주의하세요! 자동차 보험에 포함되지 않는 보장 항목은 다음과 같습니다
 Victor Alós Yus @sepelaci
18 October 2019
3 min.
자동차 보험에 가입하는 것은 필수이며, 보험이 있으면 안심하고 운전할 수 있습니다. 하지만 모든 보험 증권에는 알아두고 미리 대비해야 할 면책 사항이 있습니다
자동차 보험은 결코 잊어서는 안 되는 것입니다. 보험이 없으면 어떤 방식으로도 운전할 수 없기 때문입니다. 보험에 가입되어 있으면 사고나 예기치 못한 상황이 발생하더라도 보장을 받을 수 있어, 차량 수리와 법적 해결에 문제가 없어 안심할 수 있습니다. 자동차 보험의 보장 내용은 보험사마다, 그리고 같은 보험사라도 가입하는 상품에 따라 크게 다릅니다.
의무 보험, 모든 보험 상품의 기본
의무 보험 또는 대인·대물 배상 보험은 가장 기본적인 보험으로, 보험 차량으로 인해 피해를 입은 차량과 사람에 대한 손해를 보상합니다. 이 보험만 있으면 운전에 큰 문제는 없습니다. 하지만 의무 보험은 보장 범위가 제한적이어서 다른 보장을 추가하는 경우가 많습니다.
도난, 화재, 확대된 대인 배상 책임, 유리 파손, 자기 차량 손해 등이 가장 일반적인 보장입니다. 또 다른 선택지인 전손 보험은 신차에만 권장되며, 약 2년 동안 차량 가치를 유지하는 차량에 적합합니다. 하지만 어떤 보험이든 보험 증권상의 면책 사항을 반드시 고려해야 합니다.
자동차 보험 증권의 면책 사항
일반적으로 보험 증권에 포함되지 않는 사고 유형이 있으며, 보험사에 청구할 때 당황하지 않으려면 이를 미리 알아두어야 합니다. 다음은 자동차 보험 증권에 포함되지 않는 대표적인 경우들이며, 특별 특약을 따로 추가한 경우에는 예외입니다.
- 승인되지 않았거나 보험 증권에 명시되지 않은 차량 개조 비용: 차량을 개조하거나 선택 부품을 추가했는데 그 부품이 승인되지 않은 경우, 해당 수리나 교체 비용은 보험에서 보상하지 않습니다.
- 고의로 발생시킨 손해: 과실, 고의적 행위, 음주·약물 상태에서의 운전, 무면허 운전, 또는 자동차 검사(ITV) 기간이 만료된 차량을 운전하다 손해가 발생한 경우 보험사가 보험금 지급을 거부할 수 있습니다.
- 직계 가족이나 이웃 간의 손해: 보험사는 특히 같은 주소에 사는 가족 간의 차량 충돌을 사기로 간주할 수 있습니다. 사기가 아님을 입증하는 것은 어려울 수 있습니다.
- 허용된 적재량이나 탑승 인원 초과: 5인승 차량에 6명을 태우거나 최대 적재량을 초과하면 보험 혜택이 자동으로 무효가 되며, 사고 책임은 보험 계약자가 져야 합니다.
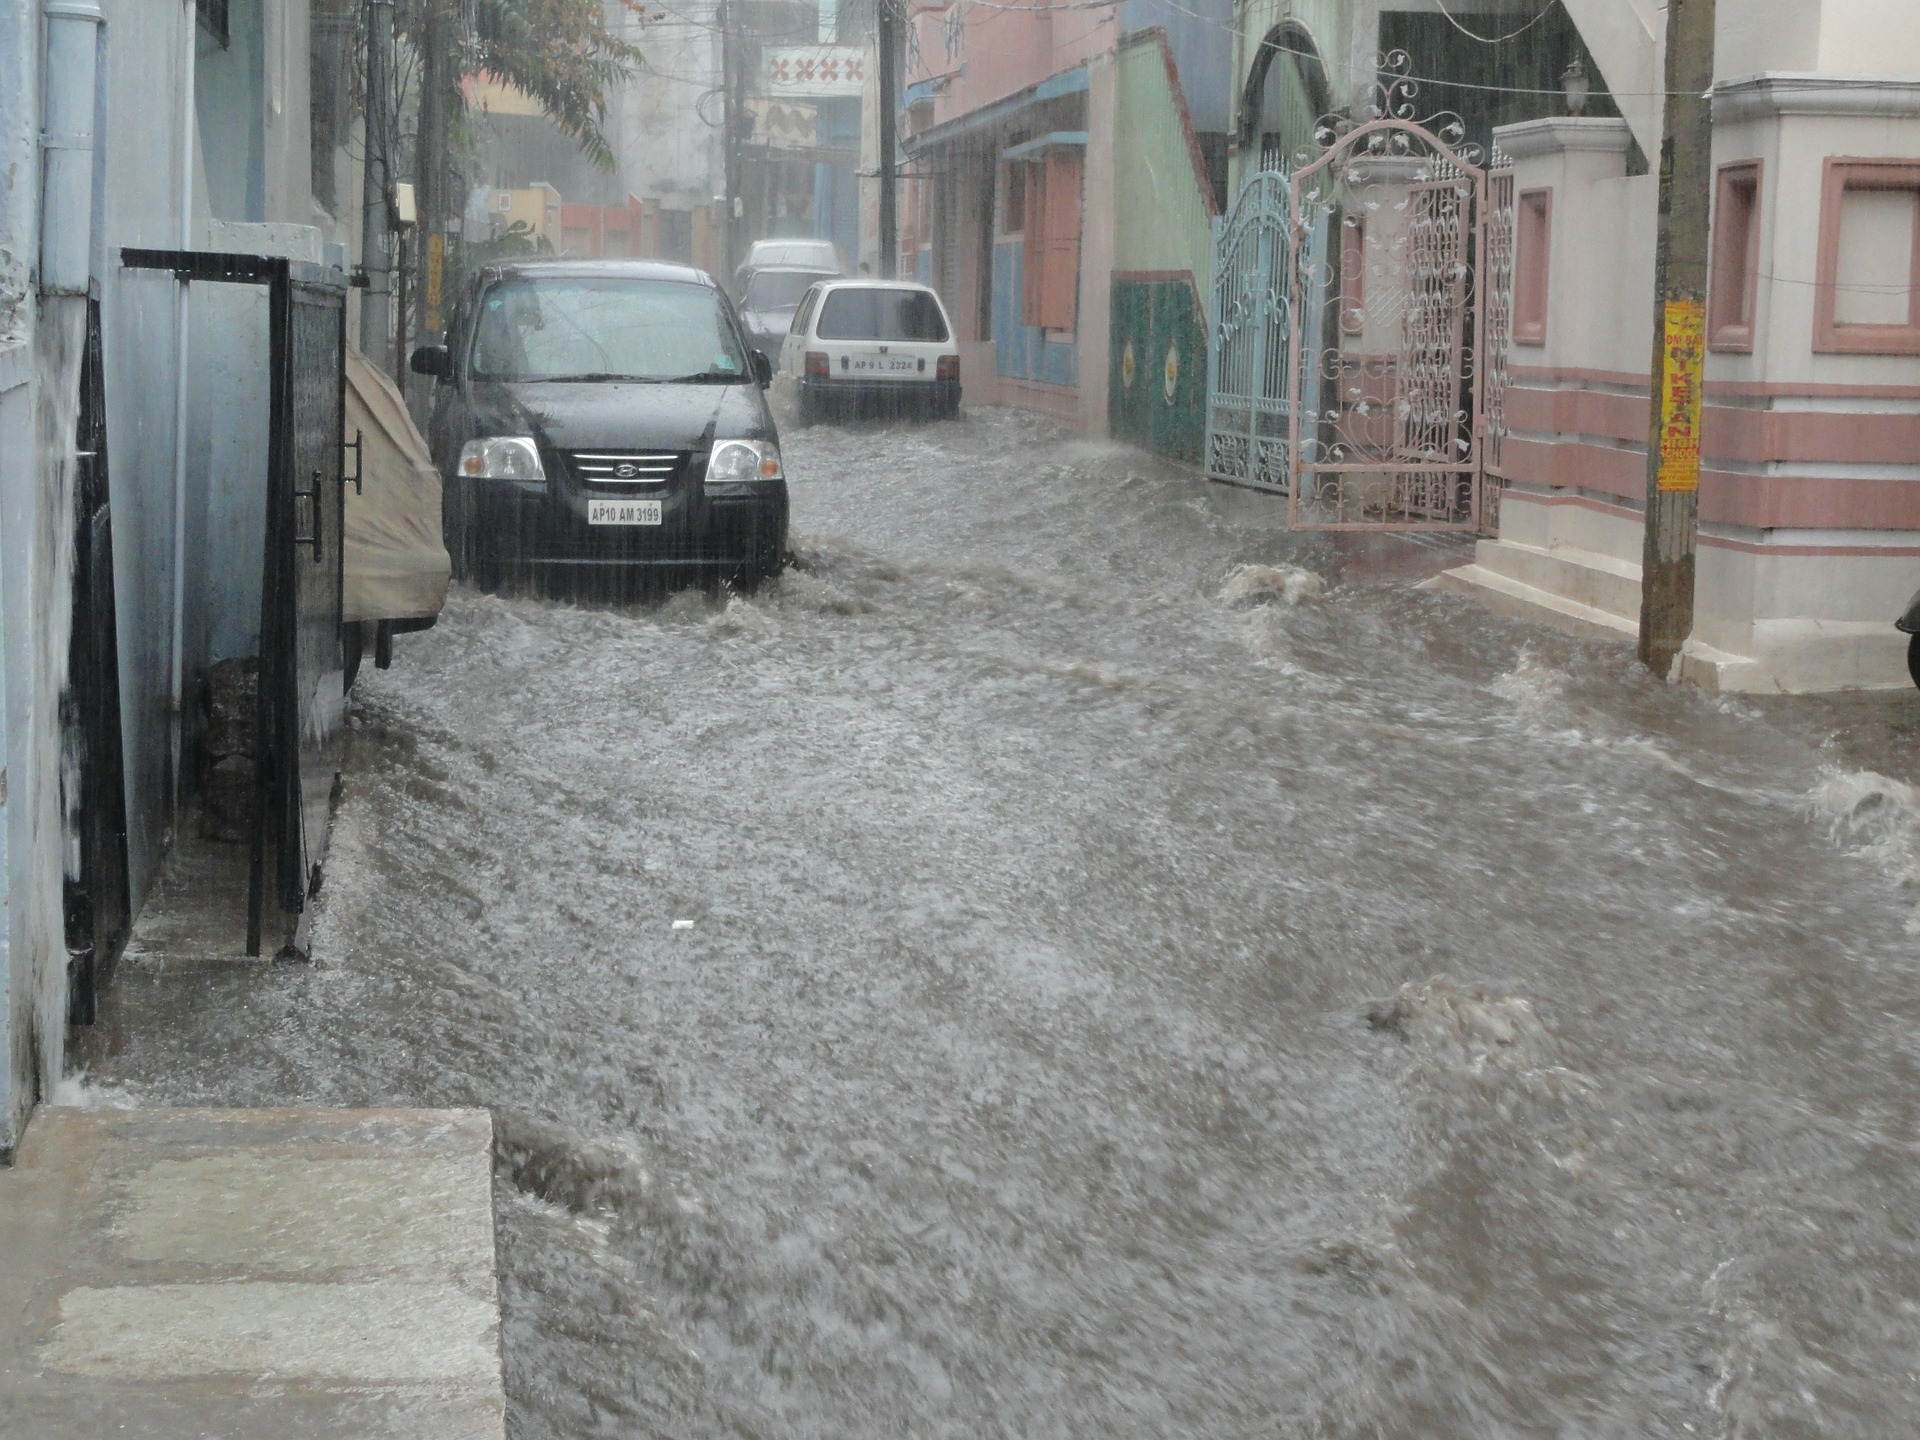
- 자연재해 및 시위: 허리케인, 지진, 홍수 등 국가 비상사태로 선포된 자연재해가 발생한 경우 어떤 보험사도 보험금을 지급하지 않습니다. 폭동, 시위, 파업, 소요 사태도 마찬가지입니다. 이러한 경우에는 보험사가 아닌 보험 조합(Consorcio de Seguros)에 보상을 청구해야 하며, 이 절차는 보험사에 청구하는 것보다 더 복잡합니다.


 Kia는 10개 모델, 50개 버전, 400가지 조합이 가능한 전기 라인업을 제공합니다
 2027년 유럽 올해의 차(COTY) 최종 후보 일곱 대는 모두 전기차입니다
 Peugeot E-208 GTi: 복고 80년대 스포츠카의 정신을 되살린 전동 장난감
Deja un comentario