Осторожно! Вот покрытия, не включённые в автостраховку
 Victor Alós Yus @sepelaci
18 October 2019
3 min.
Автостраховка — это то, о чём нельзя забывать, потому что без неё ездить нельзя ни в коем случае. С ней мы можем быть спокойны: в случае аварии или любого непредвиденного обстоятельства мы будем застрахованы и сможем без проблем отремонтировать автомобиль и юридически урегулировать любую ситуацию, с которой столкнёмся. Покрытия автостраховок сильно различаются у разных компаний и даже у одной и той же страховщика в зависимости от выбранного полиса.
Обязательная страховка — основа любого полиса
Обязательная страховка или страхование гражданской ответственности — это основа, поскольку она покрывает ущерб, причинённый транспортным средствам и людям, которым был нанесён вред застрахованным автомобилем. С ней мы можем ездить без лишних проблем. Однако иногда эта обязательная страховка имеет ограниченные покрытия, и можно добавить и другие.
Кража, пожар, расширенная гражданская ответственность, поломка стёкол и собственные повреждения — некоторые из самых распространённых. Другой вариант, который целесообразен только для новых автомобилей, сохраняющих свою стоимость в течение двух лет, — страхование «всех рисков». Но в обоих случаях есть исключения в полисе, которые нужно учитывать.
Исключения в полисе страхования вашего автомобиля
Как правило, существует определённый тип страховых случаев, которые не входят в полисы страхования, и их нужно учитывать, чтобы не получить неприятного сюрприза при попытке предъявить претензию страховщику. Вот некоторые из случаев, которые не входят в полисы автостраховки, если только они не были добавлены в полис дополнительно.
- Оплата модификаций, выполненных на автомобиле, не одобренных и не указанных в полисе: Если производится любая модификация, устанавливается дополнительная деталь или она не сертифицирована, страховка не покроет расходы на её ремонт или замену.
- Умышленно причинённый ущерб: Если автомобилю нанесён ущерб по небрежности, в результате умышленного действия или если водитель находился под воздействием алкоголя или наркотиков, без водительских прав или с просроченным техосмотром (ITV), страховая компания может отказать в выплате.
- Ущерб между близкими родственниками или соседями: Страховые компании могут посчитать, что столкновение между автомобилями родственников, особенно если они проживают вместе, является мошенничеством. Доказать обратное может быть трудно.
- Перевозка большего груза или количества пассажиров, чем разрешено: Перевозка шести пассажиров в автомобиле на пять мест или превышение допустимой грузоподъёмности автоматически аннулирует страховое покрытие, и ответственность за страховой случай ложится на страхователя.
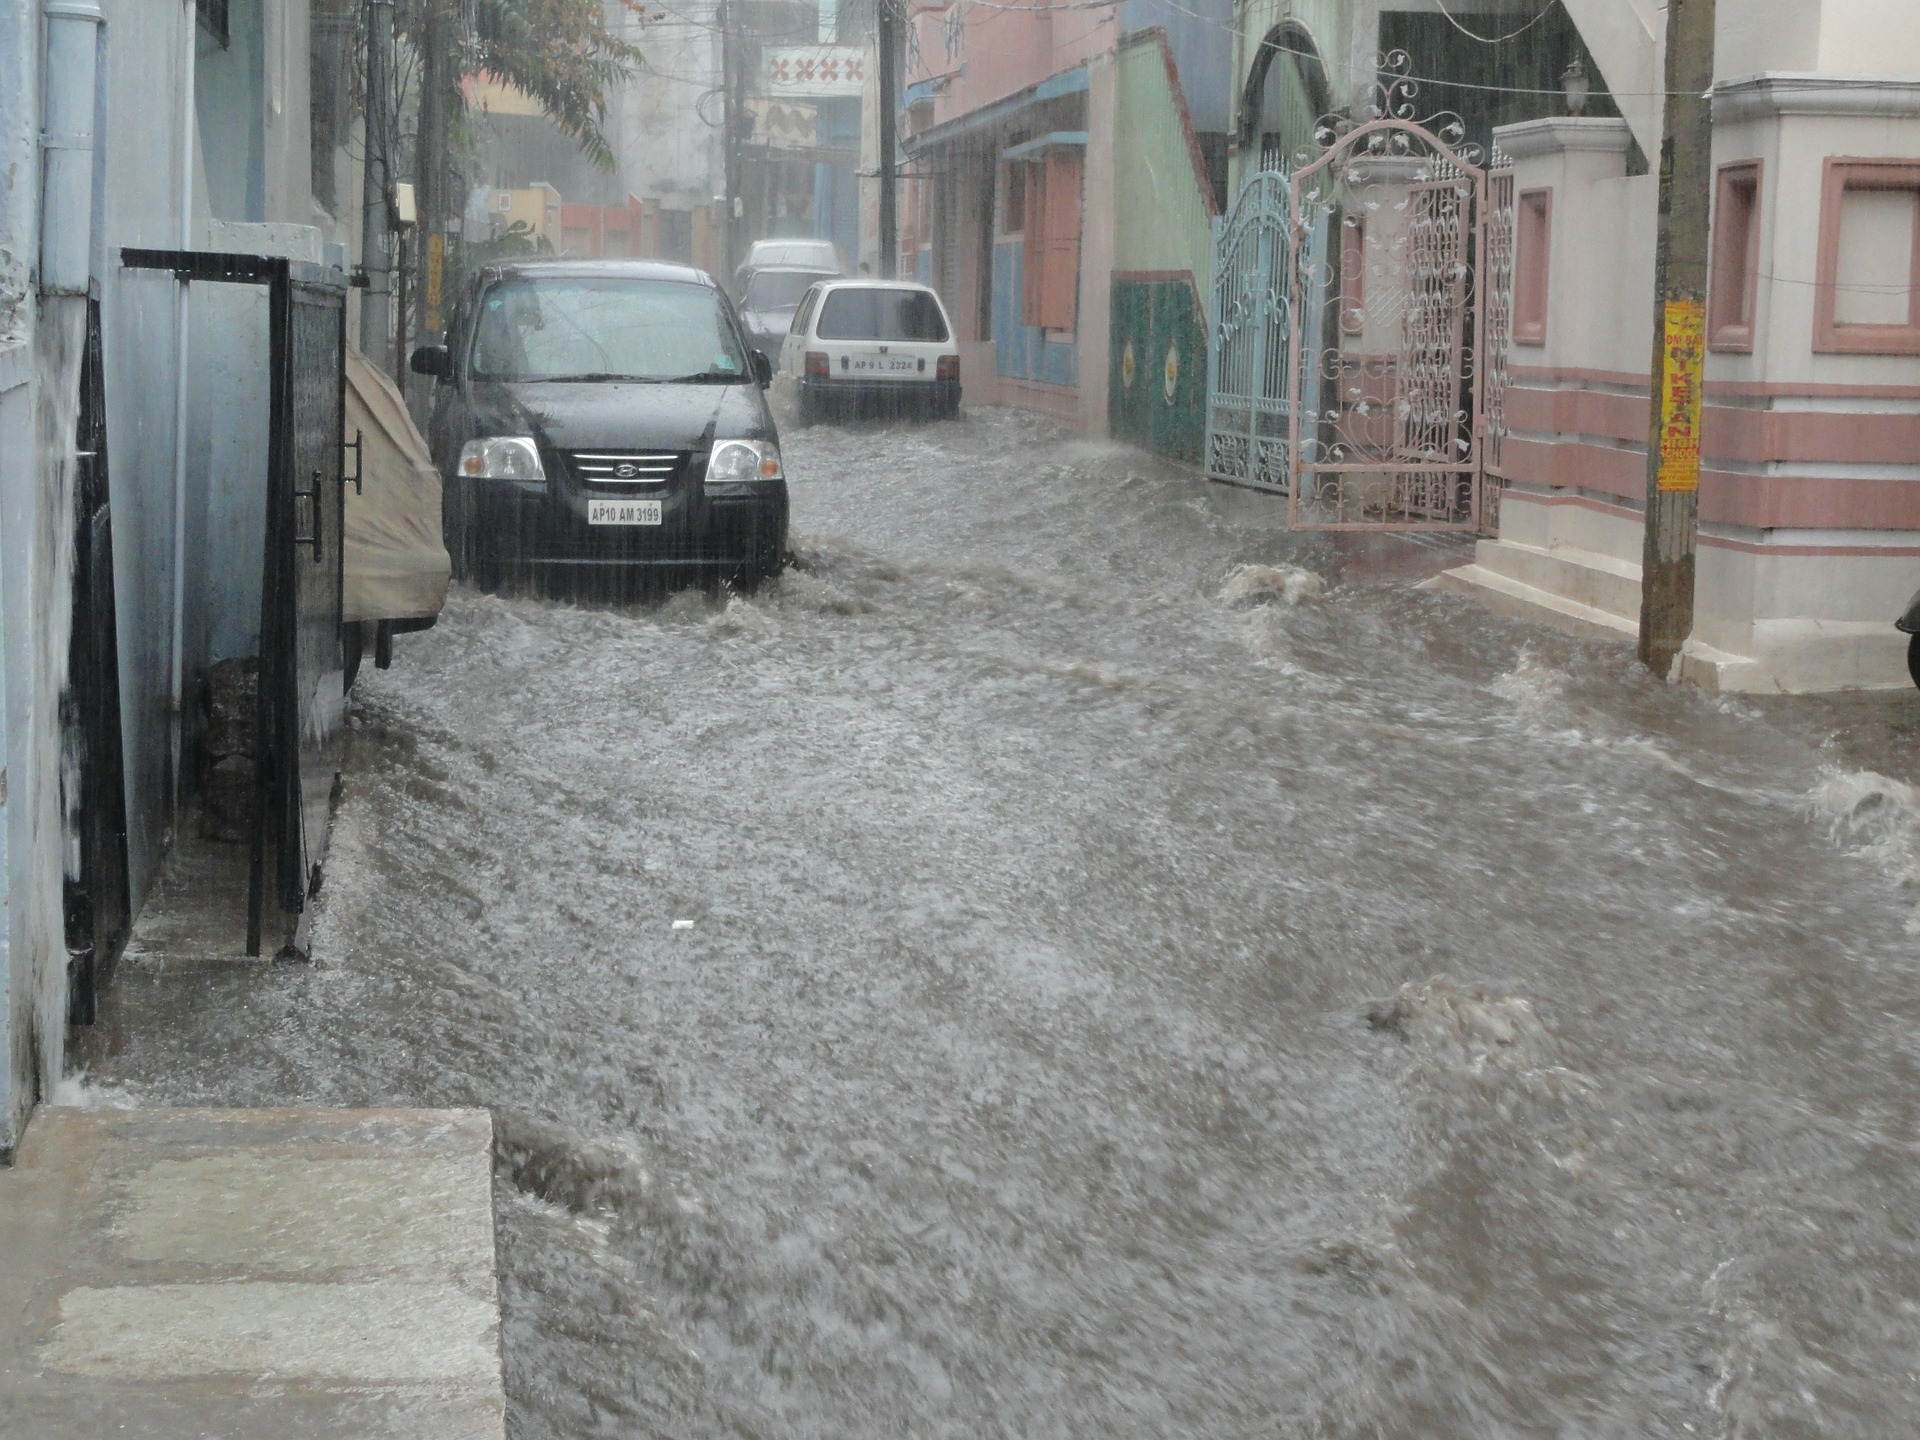
- Стихийные бедствия и демонстрации: Ни одна страховая компания не возместит ущерб, если произошло стихийное бедствие, например ураган, землетрясение, наводнение или другие события, объявленные чрезвычайной ситуацией национального масштаба. То же относится к беспорядкам, демонстрациям, забастовкам или бунтам. В таких случаях компенсацию нужно запрашивать в Консорциуме страхования, и эта процедура ещё более сложна, чем обращение в страховую компанию.


 Peugeot E-208 GTi: un juguete con pilas que recupera el espíritu de los deportivos de los ochenta
 Новый Lexus ES: роскошь становится электрической
 Первое знакомство с Dacia Sandero Hybrid 155: мощность и эффективность от 19.890 евро
Deja un comentario