Cuidado! Estas são as coberturas não incluídas nos seguros de carro
 Victor Alós Yus @sepelaci
18 October 2019
3 min.
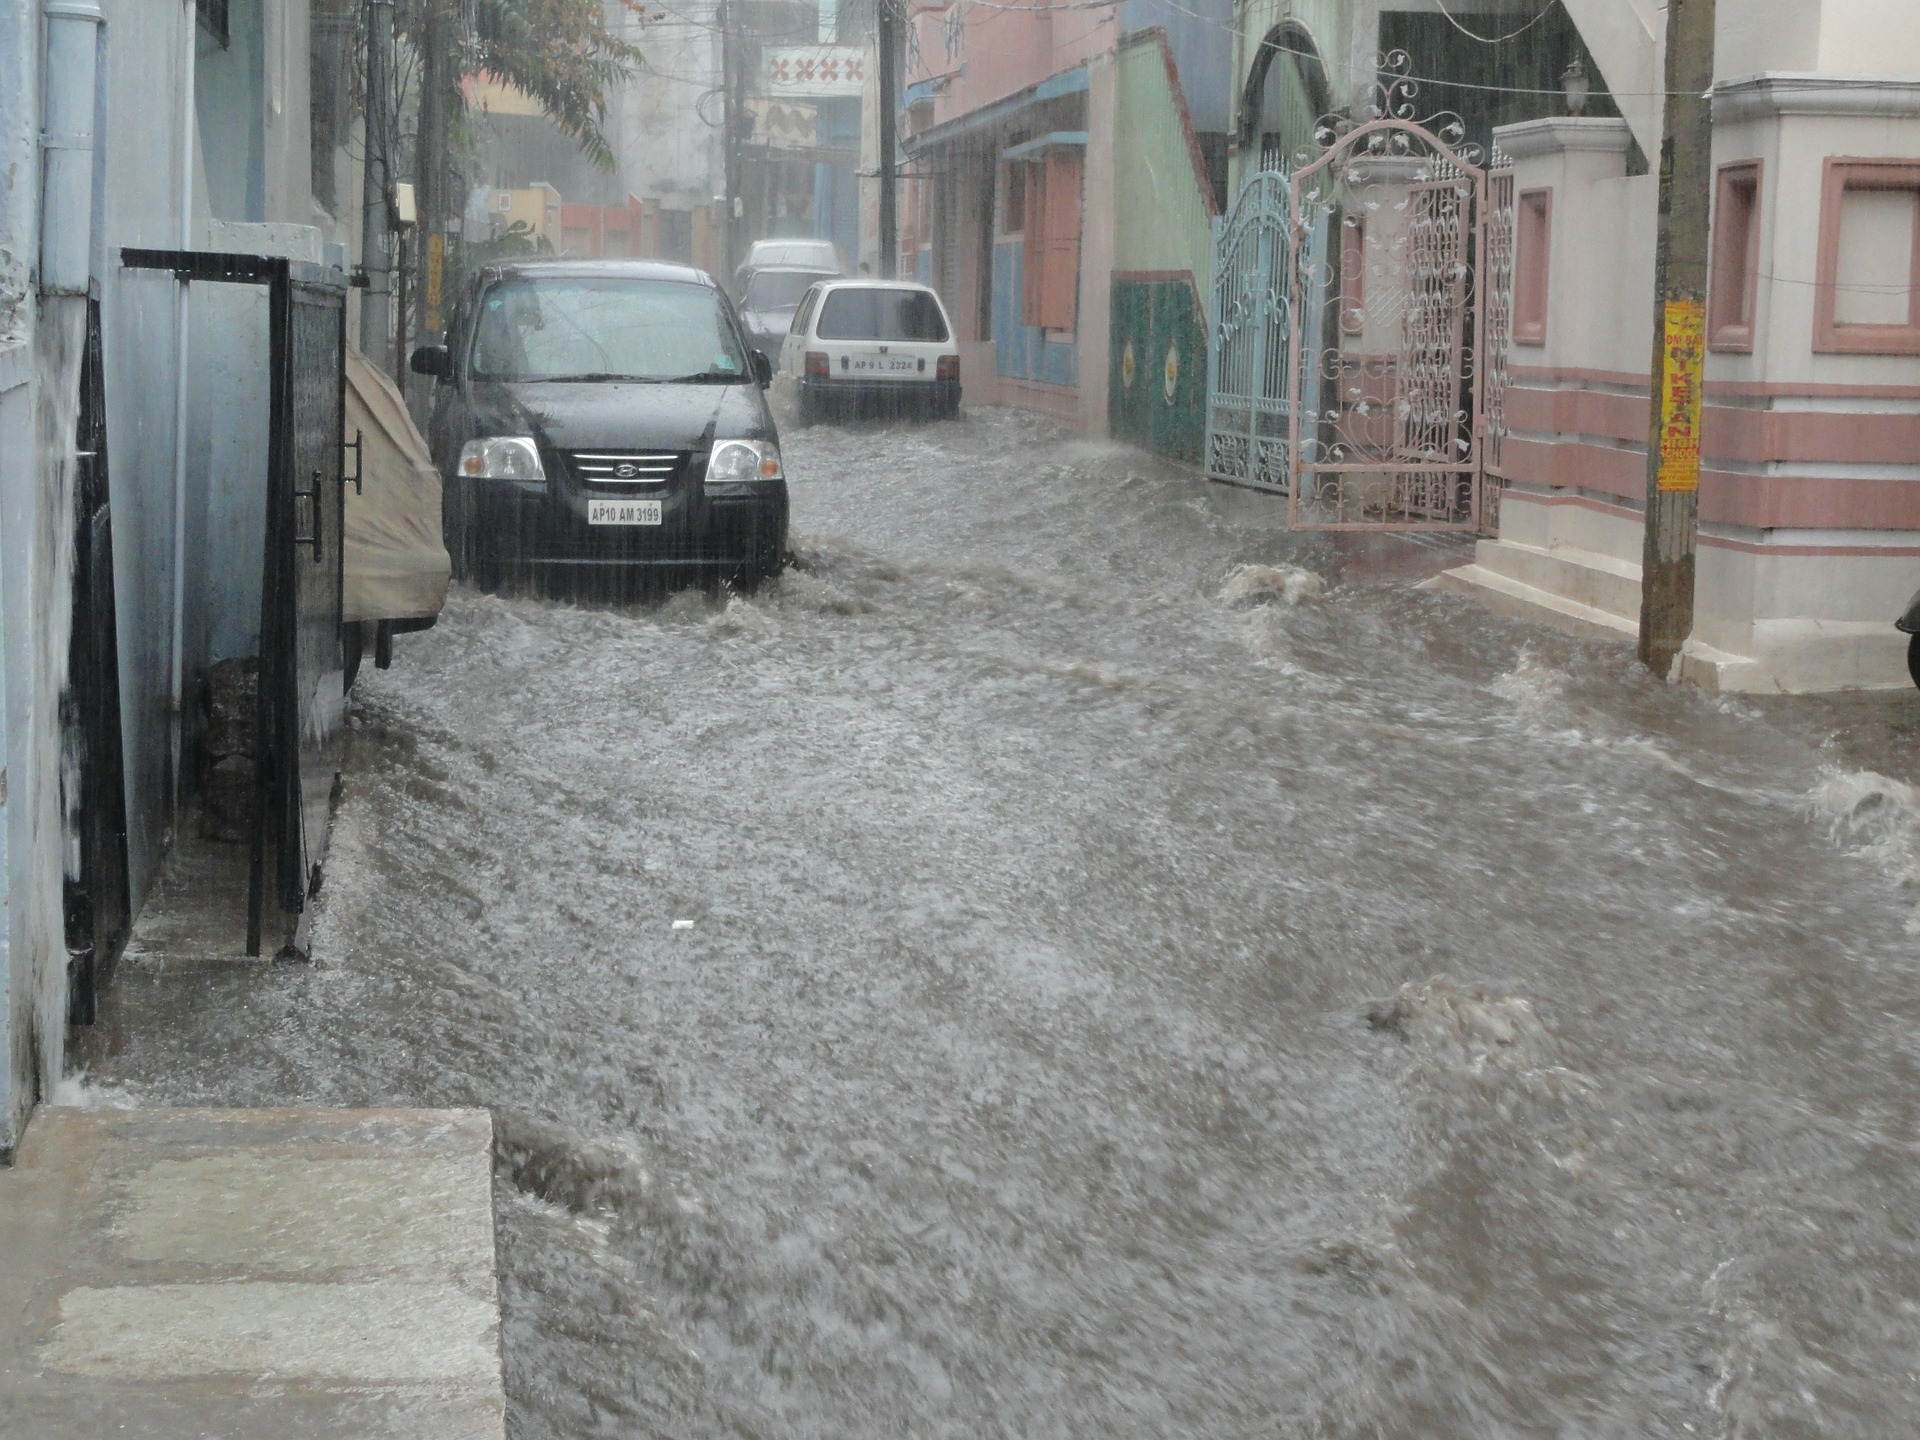
Ter um seguro de carro é fundamental e podemos circular tranquilos com ele, mas todas as apólices têm exclusões que é preciso conhecer e prever
O seguro do carro é algo que não podemos esquecer, porque sem ele não podemos circular de forma alguma. Com o seguro podemos ficar tranquilos porque, em caso de acidente ou de qualquer imprevisto, podemos estar cobertos e sem problemas para reparar o carro e dar solução legal a qualquer situação com que nos deparemos. As coberturas dos seguros de carro variam muito de uma seguradora para outra e até na mesma seguradora, conforme a apólice que contratarmos.
O seguro obrigatório, a base de toda apólice
O seguro obrigatório ou seguro de responsabilidade civil é a base principal, já que cobre os danos causados a veículos e pessoas aos quais tenha sido provocado algum dano com o carro segurado. Com ele, podemos circular sem mais problemas. Mas, por vezes, este seguro obrigatório resulta escasso em coberturas e pode-se acrescentar algumas mais.
O roubo, o incêndio, uma responsabilidade civil ampliada, a quebra de vidros e os danos próprios são alguns dos mais habituais. Outra opção, que é apenas aconselhável para carros novos que mantêm o seu valor durante dois anos, é o seguro contra todos os riscos. Mas, em ambos, existem exclusões na apólice que temos de ter em conta.
Exclusões na apólice do seguro do seu carro
Por norma geral, há um tipo de sinistros que não entram nas apólices de seguro e que terá de ter em conta para evitar um susto se tentar reclamar à sua seguradora. Estes são alguns dos casos que não entram nas apólices de seguro de carro, a menos que os tenha acrescentado de forma extraordinária à mesma.
- Pagamento de modificações realizadas no carro não homologadas e não detalhadas na apólice: Se for feita qualquer modificação, se acrescentar alguma peça opcional ou esta não estiver homologada, o seguro não se responsabilizará pelas despesas que implique a sua reparação ou substituição.
- Danos causados voluntariamente: Se o veículo sofrer um dano por negligência, por um ato voluntário ou se conduzir sob o efeito do álcool, de drogas, sem carta de condução ou com a inspeção técnica (ITV) caducada, isso pode levar a seguradora a não pagar o sinistro.
- Danos entre familiares diretos ou vizinhos: As seguradoras podem entender que uma colisão entre veículos de familiares, sobretudo se partilham o domicílio, pode ser uma fraude. É preciso demonstrar que não o é, o que pode ser difícil.
- Transportar mais carga ou passageiros do que os permitidos: Levar seis passageiros num veículo de cinco lugares ou exceder a carga máxima permitida invalida automaticamente a prestação do seguro e faz com que seja o tomador do mesmo a ter de assumir o sinistro.
- Catástrofes naturais e manifestações: Nenhuma seguradora se responsabilizará pela apólice se tiver ocorrido uma catástrofe natural, como um furacão, um terramoto, inundações e outros acontecimentos que sejam declarados como situação de emergência nacional. O mesmo acontece com tumultos, manifestações, greves ou motins. Nestes casos, a indemnização deve ser solicitada ao Consórcio de Seguros, um trâmite ainda mais complicado do que o pedido à empresa seguradora.


 Peugeot E-208 GTi: um brinquedo a pilhas que recupera o espírito dos desportivos dos anos oitenta
 Novo Lexus ES: o luxo cresce e torna-se elétrico
 Primeiro contacto com o Dacia Sandero Hybrid 155: potência e eficiência a partir de 19.890 euros
Deja un comentario