小心!以下是汽车保险未涵盖的保障项目
 Victor Alós Yus @sepelaci
18 October 2019
3 min.
购买汽车保险至关重要,有了它我们可以安心驾驶,但所有保单都有需要了解并提前做好准备的除外责任条款
汽车保险是我们不能忽视的事情,因为没有它,我们无论如何都无法上路行驶。有了保险,发生事故或任何意外时,我们都能获得保障,无需担心维修车辆并依法解决遇到的任何问题。汽车保险的保障范围因保险公司而异,甚至同一家保险公司,也会因所签订的保单不同而有所差异。
强制险,所有保单的基础
强制险或第三者责任险是最基本的险种,因为它承保对所投保车辆造成的车辆和人身损害。有了它,我们就可以正常上路。但这一强制险的保障范围往往有限,可以另外加购其他险种。
盗窃、火灾、加额第三者责任险、玻璃破损以及车辆自身损失,是较为常见的几种附加险。另一种选择是全险,仅推荐给新车,因为新车在两年内能保持较高的价值。无论是哪种险种,保单中都有除外责任,我们必须加以留意。
汽车保险保单中的除外责任
一般来说,有一类事故不属于保险保障范围,为了避免在向保险公司索赔时遭遇意外,你需要留意这些情况。以下是一些不在汽车保险保障范围内的情形,除非你特别在保单中加购了相应的附加条款。
- 对车辆进行未经认证且未在保单中注明的改装所产生的费用:如果进行了任何改装,或加装了某个非原厂配件,而该配件未获认证,保险将不承担由此产生的维修或更换费用。
- 故意造成的损失:如果车辆因疏忽或故意行为而受损,或在酒驾、吸毒、无驾照或年检过期的情况下驾驶,保险公司可能因此拒绝赔付。
- 直系亲属或邻居之间的损失:保险公司可能认为,家庭成员之间的碰撞,尤其是同住一个屋檐下的人之间的碰撞,可能构成欺诈。证明其并非欺诈可能很困难。
- 超载或超员:在五座车辆上乘坐六人,或超过最大允许载重,会自动导致保险赔付失效,事故责任将由投保人承担。
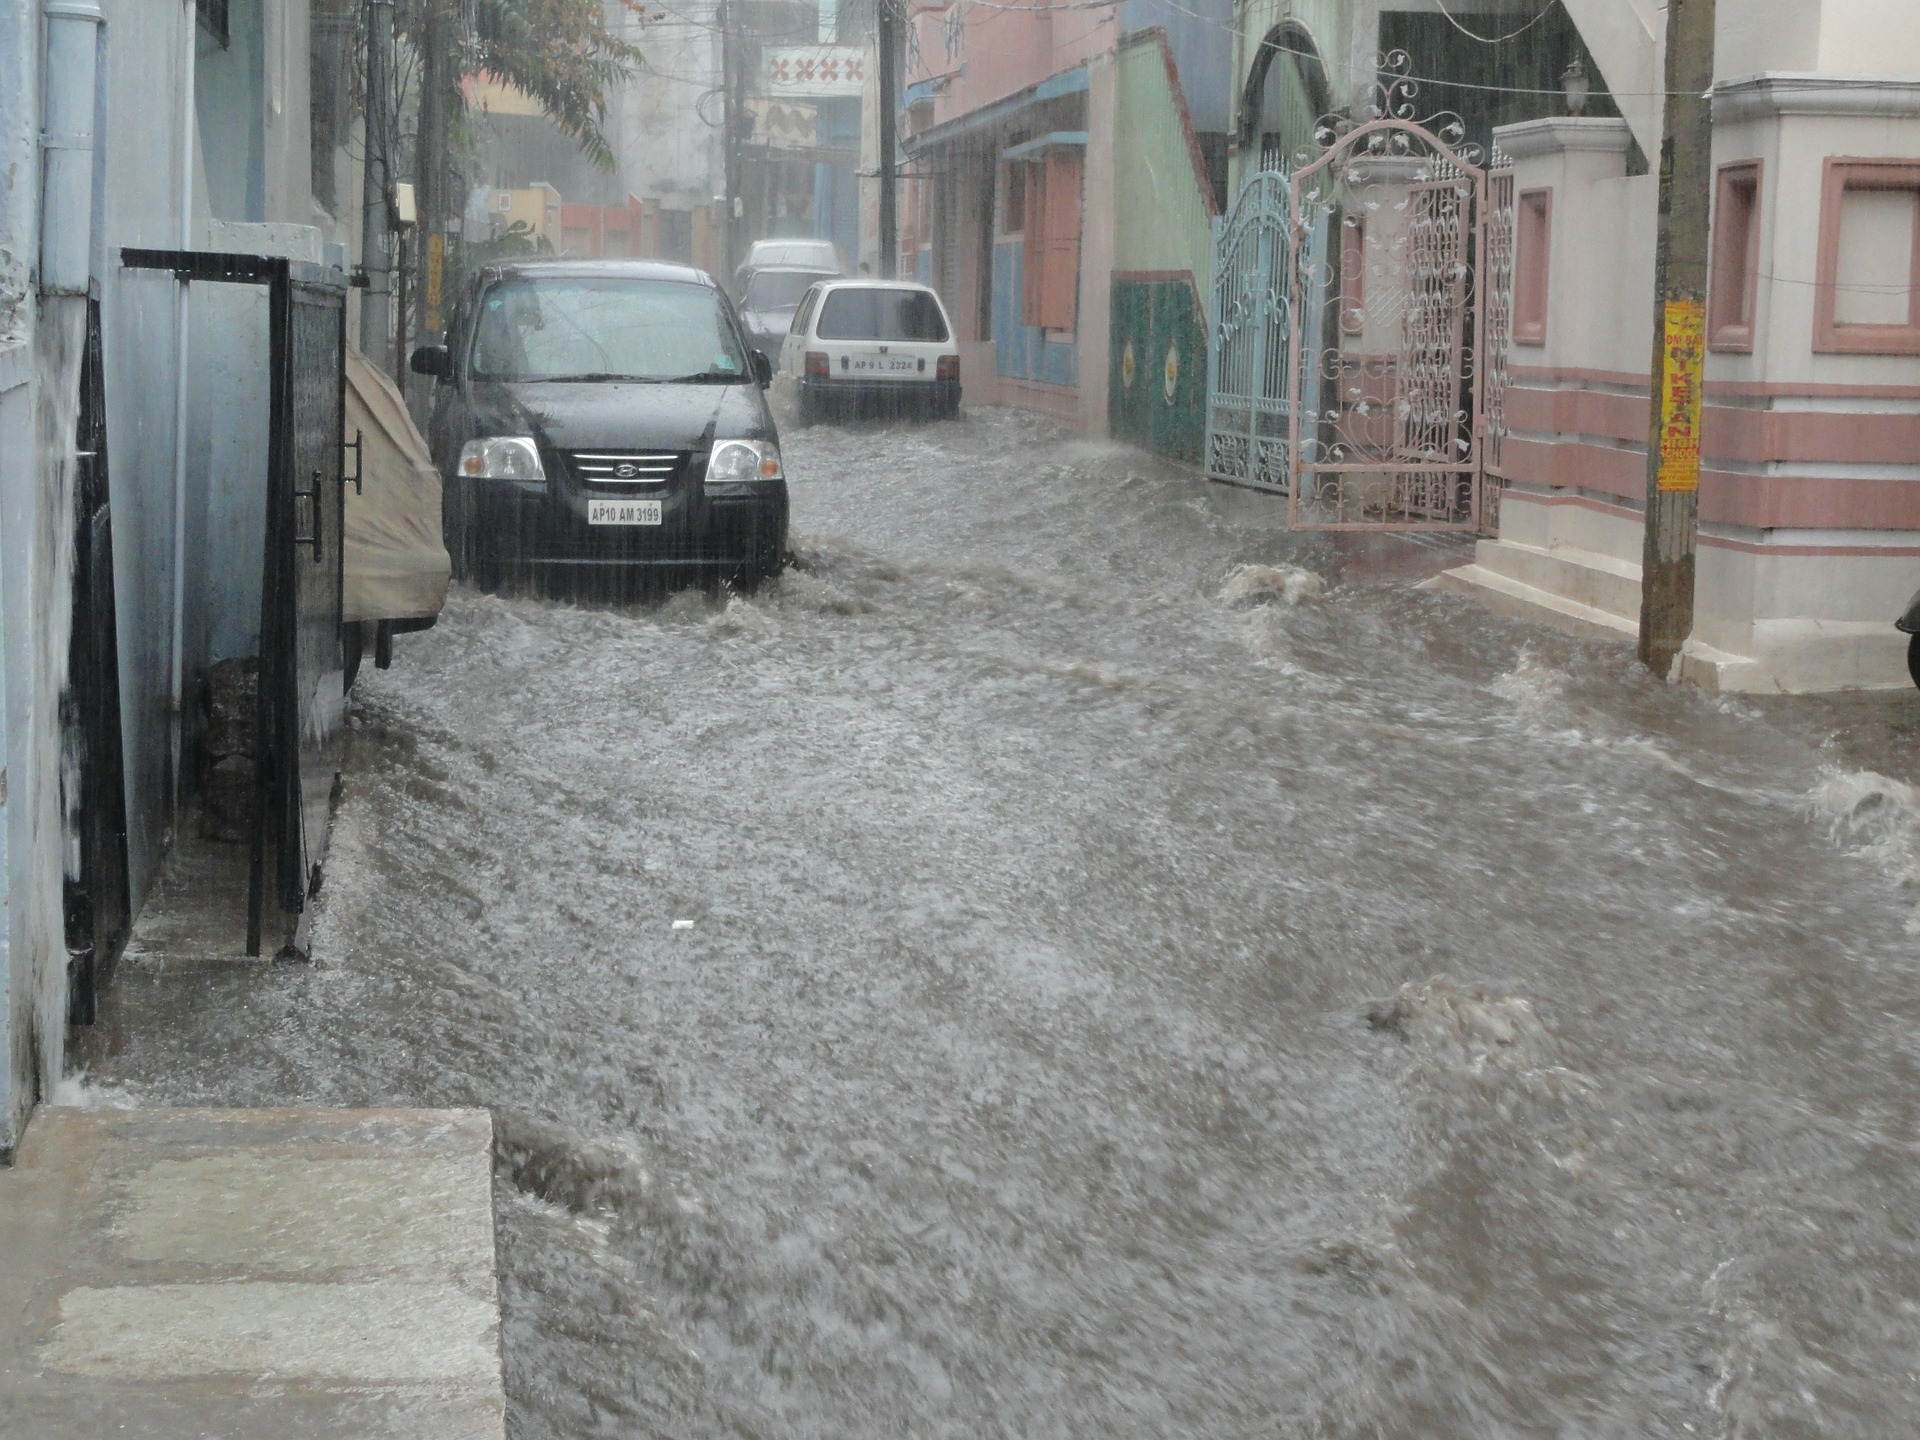
- 自然灾害和游行示威:如果发生飓风、地震、洪水等被宣布为国家紧急状态的自然灾害,保险公司不承担赔付责任。骚乱、示威、罢工或暴动同样如此。在这些情况下,赔偿需向保险联合会申请,这一程序甚至比向保险公司申请更为复杂。


 Kia提供包含10款车型、50个版本和400种组合的纯电动产品系列
 2027年欧洲年度汽车(COTY)的七款入围车型全部为纯电动车
 Peugeot E-208 GTi:一款重现八十年代跑车精神的纯电“玩具”
Deja un comentario