Dikkat! Bunlar araba sigortalarında dahil olmayan teminatlardır
 Victor Alós Yus @sepelaci
18 October 2019
3 min.
Bir araba sigortasına sahip olmak çok önemlidir ve onunla rahatça yola çıkabiliriz, ancak tüm poliçelerin bilinmesi ve önceden planlanması gereken istisnaları vardır
Araba sigortası unutmamamız gereken bir şeydir, çünkü onsuz hiçbir şekilde yola çıkamayız. Sigortayla, bir kaza veya herhangi bir beklenmedik durumda güvence altında olacağımız ve aracı onarmak ve karşılaştığımız her durum için yasal çözüm bulmak konusunda sorunsuz olacağımız için rahat olabiliriz. Araba sigortalarının teminatları bir şirketten diğerine ve hatta aynı sigorta şirketinde yaptırdığımız poliçeye göre büyük ölçüde değişir.
Zorunlu sigorta, her poliçenin temeli
Zorunlu sigorta veya üçüncü şahıs sigortası ana temeldir, çünkü sigortalı araçla zarar verilen araçlara ve kişilere verilen zararları karşılar. Onunla, herhangi bir sorun olmadan yola çıkabiliriz. Ancak bazen bu zorunlu sigorta teminat bakımından yetersiz kalır ve birkaç tane daha eklenebilir.
Hırsızlık, yangın, artırılmış mali sorumluluk, cam kırılması ve kendi hasarları en yaygın olanlardan bazılarıdır. Diğer bir seçenek ise yalnızca iki yıl değerini koruyan yeni araçlar için tavsiye edilen tam kapsamlı sigortadır. Ancak her ikisinde de dikkate almamız gereken poliçe istisnaları vardır.
Araba sigortası poliçesindeki istisnalar
Genel olarak, sigorta poliçelerine dahil olmayan bir dizi hasar türü vardır ve sigorta şirketinize talepte bulunmaya çalışırsanız bir sürprizle karşılaşmamak için bunları dikkate almanız gerekir. Bunlar, ek olarak özel olarak eklenmedikçe, araba sigortası poliçelerine dahil olmayan durumlardan bazılarıdır.
- Aracta yapılan, onaylanmamış ve poliçede ayrıntılandırılmamış değişikliklerin ödenmesi: Herhangi bir değişiklik yapılırsa, isteğe bağlı bir parça eklenirse veya bu parça onaylanmamışsa, sigorta onarım veya değiştirme masraflarını karşılamaz.
- Kasıtlı olarak verilen zararlar: Araçta ihmal, kasıtlı bir eylem nedeniyle hasar oluşursa veya alkol, uyuşturucu altında, ehliyetsiz ya da muayenesi geçersiz bir araçla kullanılırsa, sigorta şirketinin hasarı ödememesi için neden olabilir.
- Doğrudan aile üyeleri veya komşular arasındaki hasarlar: Sigorta şirketleri, özellikle aynı evi paylaşıyorlarsa, aile üyeleri arasındaki bir çarpışmayı dolandırıcılık olarak değerlendirebilir. Bunun dolandırıcılık olmadığını kanıtlamak gerekir, bu da zor olabilir.
- İzin verilenden fazla yük veya yolcu taşımak: Beş kişilik bir araçta altı yolcu taşımak veya izin verilen maksimum yükü aşmak, sigorta hizmetini otomatik olarak geçersiz kılar ve kazanın sorumluluğunun sigortayı yaptıran kişiye ait olmasına neden olur.
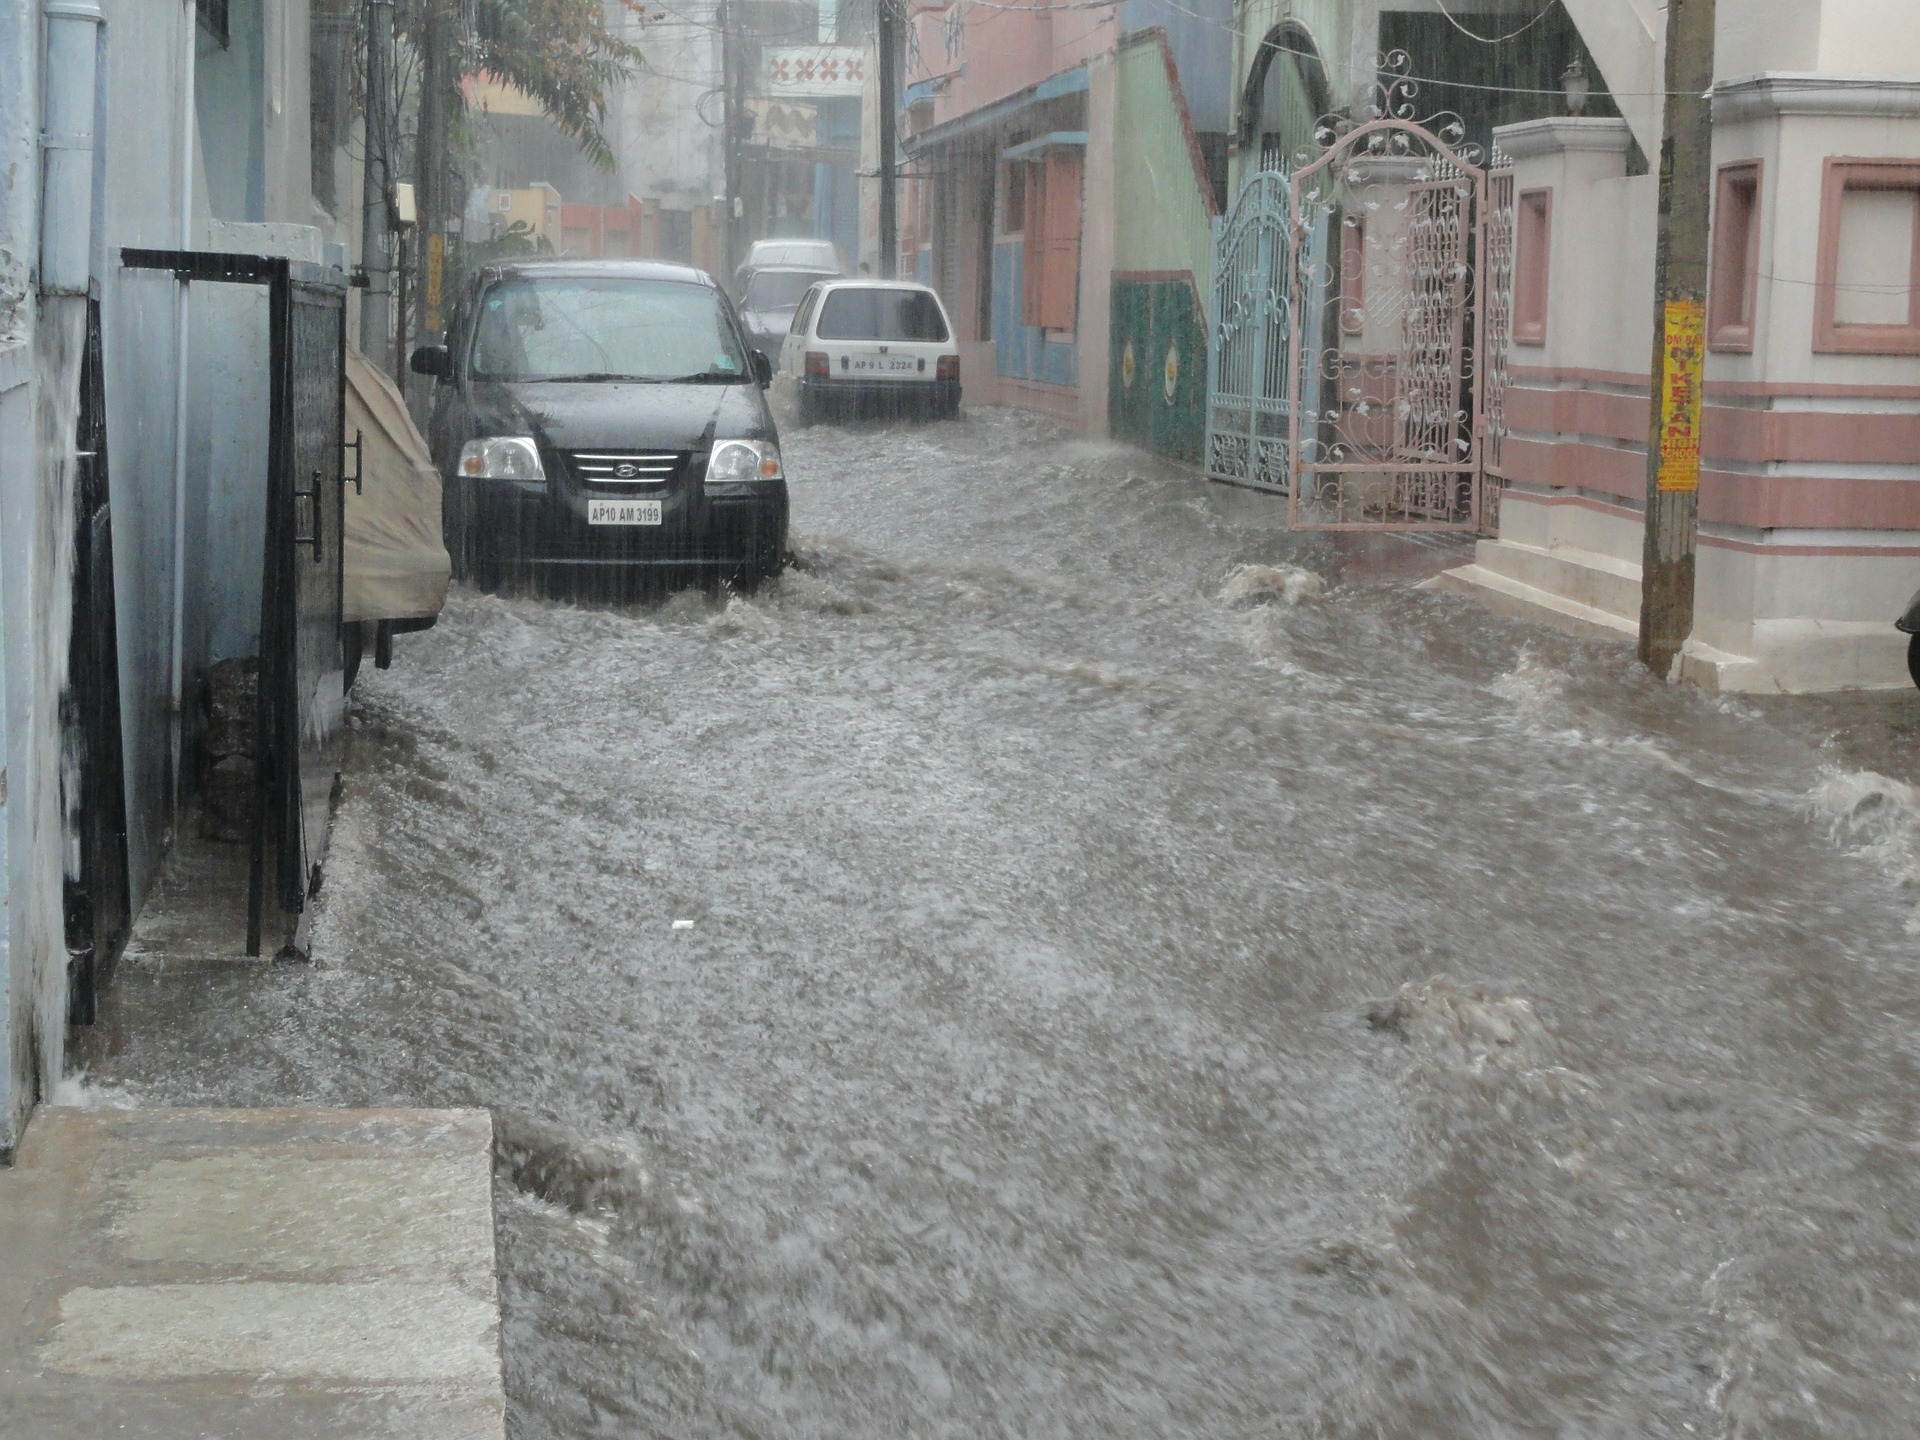
- Doğal afetler ve gösteriler: Bir kasırga, deprem, sel ve ulusal acil durum olarak ilan edilen diğer olaylar gibi bir doğal afet meydana gelirse hiçbir sigorta şirketi poliçeyi karşılamaz. Aynı durum kargaşa, gösteriler, grevler veya isyanlar için de geçerlidir. Bu durumlarda tazminat, sigorta şirketine başvurmaktan bile daha karmaşık bir işlem olan Sigorta Konsorsiyumu’na talep edilmelidir.


 Peugeot E-208 GTi: Bir oyuncak gibi pille çalışan, seksenlerin spor otomobil ruhunu geri getiren bir model
 Yeni Lexus ES: lüks büyüyor ve elektrikli hale geliyor
 Dacia Sandero Hybrid 155 ilk temas: 19.890 euro'dan başlayan fiyatlarla güç ve verimlilik
Deja un comentario